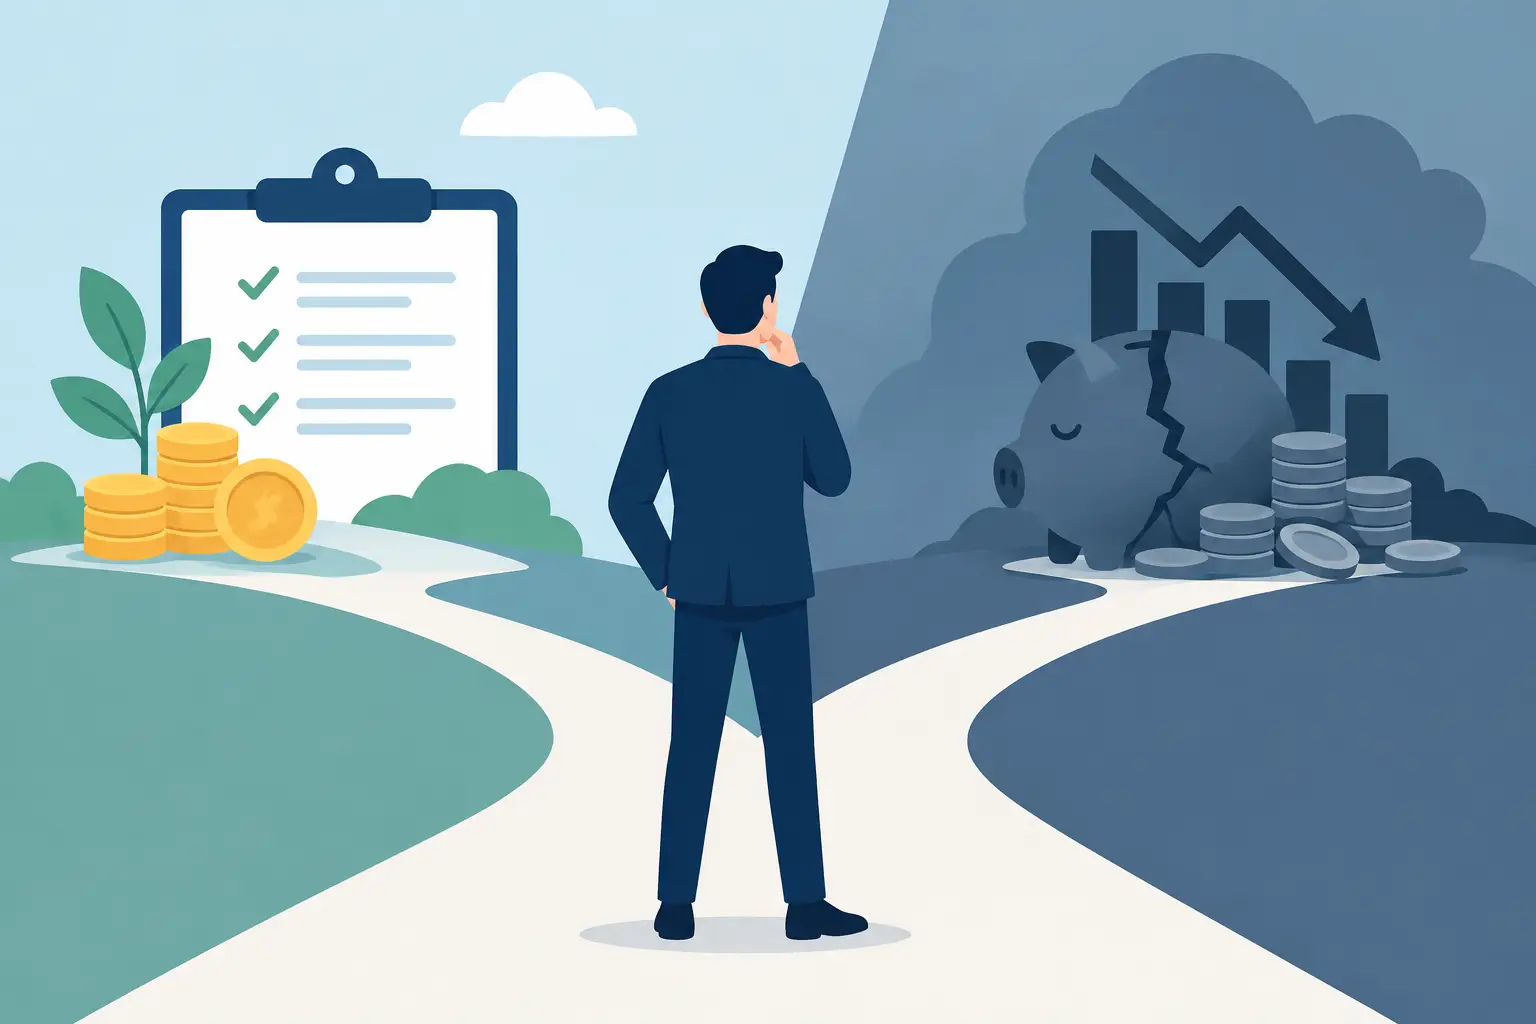
Όταν οι δόσεις, οι φορολογικές οφειλές και οι απαιτήσεις από τράπεζες ή funds συσσωρεύονται, το ερώτημα «ρύθμιση οφειλών ή πτώχευση» δεν είναι θεωρητικό. Αφορά το σπίτι, το εισόδημα, την καθημερινότητα και την αγωνία για το επόμενο έγγραφο που θα φτάσει. Η σωστή απάντηση δεν είναι ίδια για όλους. Εξαρτάται από το ύψος και το είδος των χρεών, τα εισοδήματα, την ακίνητη περιουσία, τις προοπτικές εργασίας και τη δυνατότητα να τηρηθεί μια συμφωνία σε βάθος χρόνου.
Η βιαστική επιλογή μπορεί να κοστίσει χρόνο, χρήματα και πολύτιμες δυνατότητες προστασίας. Χρειάζεται πρώτα καθαρή εικόνα της υπόθεσης και μετά απόφαση με βάση τα πραγματικά δεδομένα.
Ρύθμιση οφειλών ή πτώχευση: δύο πολύ διαφορετικές διαδρομές
Η ρύθμιση οφειλών επιδιώκει να καταστήσει το χρέος διαχειρίσιμο. Ο οφειλέτης συνεχίζει να εξυπηρετεί τις υποχρεώσεις του, αλλά με νέους όρους: περισσότερες δόσεις, χαμηλότερη μηνιαία επιβάρυνση, πιθανές μειώσεις προσαυξήσεων ή τόκων και, ανά περίπτωση, αναδιάρθρωση της συνολικής οφειλής. Σκοπός είναι να διατηρηθεί η οικονομική δραστηριότητα και να αποφευχθεί η οριστική αδυναμία πληρωμής.
Η πτώχευση, αντίθετα, αφορά περιπτώσεις πραγματικής και γενικής αδυναμίας εξόφλησης. Δεν είναι απλώς μια αίτηση για μικρότερη δόση. Είναι διαδικασία με σοβαρές συνέπειες για την περιουσία και την οικονομική ζωή του προσώπου, η οποία μπορεί υπό προϋποθέσεις να οδηγήσει σε απαλλαγή από χρέη μετά την ολοκλήρωση των προβλεπόμενων σταδίων.
Η μία λύση δεν είναι «καλή» και η άλλη «κακή». Μια ρύθμιση που δεν βγαίνει κάθε μήνα θα χαθεί και θα επαναφέρει την πίεση. Μια πτωχευτική διαδικασία που ξεκινά χωρίς να έχει αξιολογηθεί η περιουσιακή και οικογενειακή κατάσταση μπορεί να έχει βαρύτερες συνέπειες από όσες είχε υπολογίσει ο οφειλέτης.
Πότε έχει νόημα η ρύθμιση οφειλών
Η ρύθμιση είναι συνήθως η πρώτη επιλογή όταν υπάρχει σταθερό ή έστω προβλέψιμο εισόδημα. Αν ένας εργαζόμενος, συνταξιούχος ή ελεύθερος επαγγελματίας μπορεί να καταβάλλει ένα ρεαλιστικό ποσό κάθε μήνα, τότε αξίζει να διερευνηθούν οι διαθέσιμες λύσεις πριν εξεταστεί η πτώχευση.
Ιδιαίτερα σημαντική είναι η συνολική αποτύπωση των χρεών. Άλλο είναι να υπάρχουν μόνο οφειλές προς την ΑΑΔΕ, άλλο να συνυπάρχουν ΚΕΑΟ, καταναλωτικά δάνεια, στεγαστικό, πιστωτικές κάρτες και απαιτήσεις από servicers. Η αποσπασματική αντιμετώπιση, με μία ρύθμιση εδώ και μία πρόχειρη πληρωμή εκεί, συχνά εξαντλεί το εισόδημα χωρίς να λύνει το πρόβλημα.
Ο εξωδικαστικός μηχανισμός μπορεί, σε ορισμένες περιπτώσεις, να αποτελέσει οργανωμένη λύση για χρέη προς Δημόσιο, ασφαλιστικά ταμεία, τράπεζες και εταιρείες διαχείρισης απαιτήσεων. Δεν εγκρίνονται όλες οι αιτήσεις με τους ίδιους όρους και δεν είναι κάθε πρόταση βιώσιμη. Ωστόσο, η διαδικασία μπορεί να δώσει μια ενιαία εικόνα και να οδηγήσει σε δόση που ανταποκρίνεται περισσότερο στις πραγματικές δυνατότητες του νοικοκυριού ή της επιχείρησης.
Η δόση πρέπει να αντέχεται, όχι απλώς να εγκρίνεται
Το πιο συχνό λάθος είναι να θεωρείται επιτυχία οποιαδήποτε ρύθμιση. Μια δόση που απορροφά σχεδόν όλο το διαθέσιμο εισόδημα δεν αφήνει περιθώριο για ενοίκιο, φάρμακα, λογαριασμούς, μετακινήσεις ή μια έκτακτη ανάγκη. Το αποτέλεσμα είναι συνήθως η απώλεια της ρύθμισης μετά από λίγους μήνες.
Πριν από κάθε αίτηση πρέπει να υπολογίζονται τα καθαρά μηνιαία έσοδα, τα απολύτως αναγκαία έξοδα και οι υποχρεώσεις που δεν μπορούν να παραμεριστούν. Αν το ποσό που μένει δεν καλύπτει μια σταθερή δόση με ασφάλεια, η λύση χρειάζεται επανεξέταση.
Πότε εξετάζεται σοβαρά η πτώχευση
Η πτώχευση δεν είναι λύση για πρόσκαιρη δυσκολία, ούτε μέσο για να αποφευχθεί μια διαπραγμάτευση. Εξετάζεται όταν η αδυναμία πληρωμής είναι γενική και μόνιμη, όταν τα χρέη υπερβαίνουν κατά πολύ τις πραγματικές δυνατότητες αποπληρωμής και όταν δεν υπάρχει ρεαλιστική προοπτική επαναφοράς της οικονομικής ισορροπίας.
Για παράδειγμα, ένας άνθρωπος που έχασε σταθερά την επαγγελματική του δραστηριότητα, έχει συσσωρευμένες οφειλές σε πολλούς πιστωτές και δεν διαθέτει εισόδημα που να επιτρέπει ούτε χαμηλή δόση, βρίσκεται σε τελείως διαφορετική θέση από κάποιον που αντιμετωπίζει προσωρινή μείωση αποδοχών. Στην πρώτη περίπτωση, η διατήρηση μη βιώσιμων ρυθμίσεων μπορεί απλώς να παρατείνει την αβεβαιότητα.
Η διαδικασία συνοδεύεται από ουσιαστικές επιπτώσεις και απαιτεί προσεκτική αξιολόγηση περιουσιακών στοιχείων, μεταβιβάσεων, οικογενειακών δεδομένων και υποχρεώσεων. Δεν πρέπει να αντιμετωπίζεται με υποσχέσεις του τύπου «σβήνουν όλα τα χρέη» ή με γενικές συμβουλές από τρίτους που δεν έχουν δει τον φάκελο. Κάθε υπόθεση χρειάζεται έλεγχο και, όπου απαιτείται, συνεργασία με τον κατάλληλο νομικό ή οικονομικό επαγγελματία.
Τι πρέπει να ελεγχθεί πριν από την απόφαση
Πριν επιλεγεί ρύθμιση ή πτώχευση, χρειάζεται να συγκεντρωθούν τα στοιχεία που δείχνουν την αληθινή οικονομική εικόνα. Αυτό δεν είναι γραφειοκρατική λεπτομέρεια. Είναι η βάση για να αποφευχθούν λάθος αιτήσεις, ελλιπείς δηλώσεις και αποφάσεις που δεν εξυπηρετούν τον οφειλέτη.
Χρειάζεται να καταγραφούν οι οφειλές ανά πιστωτή, το υπόλοιπο κάθε δανείου, οι ληξιπρόθεσμες δόσεις, οι κατασχέσεις ή δεσμεύσεις που ήδη υπάρχουν, καθώς και τυχόν εγγυήσεις. Παράλληλα, πρέπει να αποτυπωθούν εισοδήματα, συντάξεις, επιδόματα, ακίνητα, οχήματα, τραπεζικοί λογαριασμοί και βασικά οικογενειακά έξοδα.
Ιδιαίτερη προσοχή χρειάζεται όταν υπάρχουν συνυπόχρεοι ή εγγυητές. Η ρύθμιση ενός δανείου ή η εξέλιξη μιας διαδικασίας για τον βασικό οφειλέτη δεν σημαίνει αυτομάτως ότι παύουν οι συνέπειες για τα υπόλοιπα πρόσωπα. Επίσης, ένα ακίνητο που θεωρείται «μικρής αξίας» από τον ιδιοκτήτη μπορεί να έχει ουσιαστικό ρόλο στην αξιολόγηση της υπόθεσης.
Η περιουσία και η κατοικία δεν αντιμετωπίζονται με γενικούς κανόνες
Για πολλούς πολίτες, το πιο κρίσιμο ζήτημα είναι η κύρια κατοικία. Το αν και με ποιον τρόπο μπορεί να προστατευθεί εξαρτάται από συγκεκριμένες προϋποθέσεις, το είδος του χρέους, την αξία του ακινήτου, το στάδιο στο οποίο βρίσκεται η υπόθεση και το ισχύον θεσμικό πλαίσιο.
Δεν είναι ασφαλές να βασίζεται κανείς σε παλιές πληροφορίες ή σε όσα ίσχυαν για άλλες περιπτώσεις. Μια προθεσμία που χάθηκε, μια κοινοποίηση που δεν αξιολογήθηκε έγκαιρα ή μια αίτηση που υποβλήθηκε χωρίς σωστά στοιχεία μπορεί να περιορίσει σημαντικά τις επιλογές. Η έγκαιρη κινητοποίηση είναι συχνά πιο χρήσιμη από την αναμονή μέχρι να φτάσει η υπόθεση σε στάδιο αναγκαστικών μέτρων.
Πρακτικά βήματα για να μην αποφασίσετε υπό πίεση
Ξεκινήστε με έναν πλήρη φάκελο και όχι με εκτιμήσεις. Συγκεντρώστε ειδοποιήσεις οφειλών, βεβαιώσεις από φορείς, στοιχεία δανείων, αποδεικτικά εισοδήματος και έγγραφα περιουσίας. Στη συνέχεια, διαχωρίστε τις υποχρεώσεις που είναι άμεσα απαιτητές από εκείνες που έχουν ήδη ενταχθεί σε ρύθμιση ή βρίσκονται σε διεκδίκηση.
Έπειτα, εξετάστε αν το διαθέσιμο μηνιαίο ποσό αρκεί για μια σταθερή δόση χωρίς να διακυβεύονται οι βασικές ανάγκες της οικογένειας. Αν ναι, η αναζήτηση ρύθμισης είναι λογική αφετηρία. Αν όχι, και η αδυναμία δεν είναι παροδική, τότε απαιτείται πιο προσεκτική διερεύνηση όλων των εναλλακτικών.
Η Consulting4You μπορεί να βοηθήσει στην οργάνωση του φακέλου, στον έλεγχο των διαθέσιμων διαδικασιών και στην πρακτική υποστήριξη για υποθέσεις οφειλών. Ο στόχος δεν είναι να δοθεί μια γρήγορη απάντηση, αλλά να επιλεγεί η διαδρομή που έχει πραγματικές πιθανότητες να σταθεί στην καθημερινή ζωή του οφειλέτη.
Η σωστή κίνηση δεν είναι πάντα η πιο εύκολη στα χαρτιά. Είναι εκείνη που βασίζεται σε πλήρη στοιχεία, γίνεται έγκαιρα και σας επιτρέπει να ξαναπάρετε τον έλεγχο πριν η πίεση των οφειλών αποφασίσει για εσάς.